Maîtriser sa fiscalité grâce à l’immobilier, c’estpossible en 2026. Quatre régimes fiscaux dédiés à l’ancien à réhabiliter subsistent, avec des avantages pouvant atteindre 30 % du montant des travaux. Encore faut-il choisir le dispositif adapté à votre profil. Présentation.
Pour développer son patrimoine immobilier tout en réduisant sa fiscalité, l’investisseur peut s’appuyer, en fonction de sa situation personnelle, sur quatre régimes fiscaux distincts applicables à l’immobilier ancien à réhabiliter :
La loi Malraux
La loi Denormandie
La loi Monuments Historiques
Le régime dit du Déficit foncier
Loi Denormandie
Loi Malraux
Loi Monuments Historiques
Régime du Déficit Foncier
Type d’investissement
Investissement immobilier dans l’ancien à réhabiliter (sous conditions spécifiques à chaque régime)
Pour qui ?
Impôt > 5 000 €
Impôt > 15 000 €
Revenu global > 200 000 €/an
Revenus fonciers nets > 8 000 €/an
Quel avantage fiscal ?
Réduction d’impôt allant jusqu’à 21% de l’investissement total
Réduction d’impôt de 30% du montant des travaux de réhabilitation éligibles
Economie d’impôt grâce à la déduction sur le revenu imposable du déficit foncier lié aux travaux éligibles
Economie d’impôt et de prélèvements sociaux grâce à la déduction des travaux éligibles sur les revenus fonciers imposables
Quels engagements locatifs ?
Location nue 6, 9 ou 12 ans avec plafonds de ressources et de loyer
Location nue 9 ans
Conservation du bien 15 ans dont location nue 3 ans minimum
La loi de finances pour 2026 rebat les cartes de l’investissement dans les PME non cotées. Si la réduction d’impôt des FCPI classiques disparaît, celle du FIP Corse est maintenue à 30 %. Une solution qui permet à la fois de réduire ses impôts et de diversifier son épargne.
La loi de finances pour 2026 a supprimé la réduction d’impôt pour investissement dans les FCPI dits classiques (hors jeunes entreprises innovantes). En revanche la réduction d’impôt de 30 % pour investissement dans un FIP Corse est maintenue. La réduction d’impôt peut aller jusqu’à 3 600 € pour un contribuable célibataire et 7 200 € pour un couple marié ou pacsé.
Outre son avantage fiscal, cette solution permet de diversifier ses placements financiers.
Au travers des FIP Corse, vous investissez au capital de PME non cotées en bourse afin de permettre le financement de leur développement. Ces fonds ainsi que les sociétés de gestion qui les gèrent doivent être agréées par l’AMF (autorité des marchés financiers).
Focus sur le Plan Epargne Retraite et les nouveautés fiscales* applicables depuis le 1er janvier 2026.
Le Plan d’Épargne Retraite (PER) est une solution simple et accessible qui permet de se constituer un capital financier pour booster ses revenus à la retraite.
Pour les contribuables assujettis à l’impôt sur le revenu, le PER constitue une option particulièrement intéressante. Il permet de se préparer sereinement à la retraite tout en réduisant son impôt sur le revenu, grâce à la déduction fiscale des sommes versées (soumis à conditions).
Mais depuis le 1er janvier 2026, deux nouvelles règles sont entrées en vigueur.
1. Fin de la déductibilité fiscale après 70 ans
Depuis le 1er janvier 2026, les versements effectués à partir de votre 70e anniversaire ne sont désormais plus déductibles de votre revenu imposable. En clair : si vous avez 70 ans ou plus, vous pouvez toujours alimenter votre PER, mais vous ne bénéficierez plus de la réduction d’impôt associée.
Si vous avez moins de 70 ans, rien ne change pour vous. Si vous approchez de cet âge, il peut être judicieux d’anticiper vos versements avant votre anniversaire.
2. Les plafonds non utilisés sont reportables plus longtemps : 5 ans au lieu de 3
Bonne nouvelle pour les épargnants qui n’utilisent pas le maximum autorisé chaque année : le délai de report des plafonds non utilisés est allongé de 2 ans.
Chaque année, vous disposez d’un plafond de déduction fiscale pour vos versements sur un PER. Si vous ne l’utilisez pas en totalité, la partie non consommée ne disparaît pas : vous pouviez jusqu’ici la reporter sur les 3 années suivantes. Ce délai passe désormais à 5 ans.
Cette nouvelle mesure s’applique aux plafonds non utilisés à compter de l’année 2026. Les reliquats des années 2024 et 2025 restent soumis à l’ancienne règle des 3 ans (reportables respectivement jusqu’en 2027 et 2028).
3. Un exemple pour mieux comprendre la combinaison gagnante de l’effet de levier fiscal et de la capitalisation des intérêts sur le long terme :
Exemple* d’investissement pendant 20 ans sur un PER
Durée de l’épargne
Versements annuels
Gain fiscal annuel estimé (si TMI 30%)
Soit effort d’épargne réel annuel (= versements – gain fiscal)
Soit effort d’épargne réel total sur 20 ans (= versements totaux – gain fiscal total)
Capital potentiel atteint au bout de 20 ans si rentabilité annuelle du PER = 3,5% (non garantie)
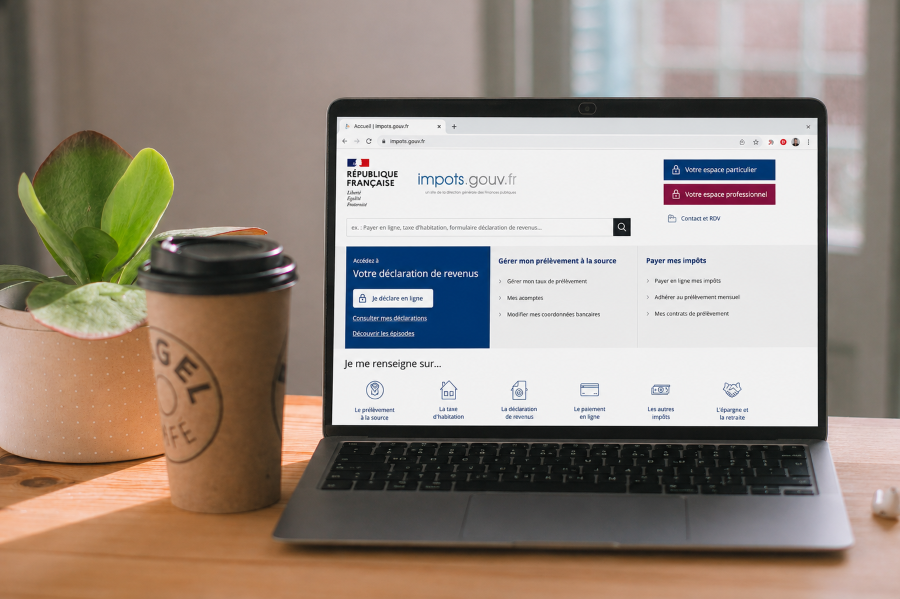
Impôts 2026 : correction de la déclaration en ligne, option pour le taux de prélèvement à la source, paiement du solde d’impôt sur les revenus 2025 à partir du 25 septembre… Découvrez toutes les dates clés de la fin d’année à ne pas manquer.
Depuis le 29 juillet et jusqu’en décembre 2026
Service de correction en ligne disponible sur l’espace Finances publiques impôts.gouv.fr (onglet « Accédez à la correction en ligne »).
A partir du 1er septembre 2026
Les couples mariés ou pacsés (imposition commune) qui se voient appliquer par défaut un taux de prélèvement à la source individualisé, peuvent opter pour le maintien du taux foyer sur l’ensemble de leurs revenus
15 septembre 2026 inclus
Date limite pour mettre à jour le compte bancaire sur l’espace Finances publiques impôts.gouv.fr afin que le premier prélèvement du solde d’impôt du 25 septembre 2026 soit opéré sur le bon compte (voir ci-dessous).
25 septembre 2026
Prélèvement unique (si inférieur ou égal à 300 €) du montant restant dû au titre de l’impôt sur les revenus 2025. Paiement en ligne possible jusqu’au 20 septembre minuit en cas de non-prélèvement automatique.
25 septembre, 26 octobre, 26 novembre et 28 décembre 2026
Prélèvement en 4 fois (si supérieur à 300 €) du montant restant dû au titre de l’impôt sur les revenus 2025 à raison d’un quart du montant chaque mois.
Cas particulier : avis d’imposition émis en octobre 2026
Pour les avis d’imposition édités plus tardivement, le paiement est étalé en 2 prélèvements seulement : 26 novembre et 28 décembre 2026.
La loi de finances pour 2026 introduit deux modifications qui concernent directement les détenteurs d’un Plan d’Épargne Retraite (PER). Si vous épargnez pour votre retraite ou envisagez de le faire, voici ce qu’il faut savoir pour ne pas perdre un avantage fiscal auquel vous avez droit – et éviter une mauvaise surprise.
Le PER, un placement retraite avec un avantage fiscal puissant*
Le Plan d’Épargne Retraite (PER) est avant tout un outil conçu pour préparer votre retraite. Son principe est simple : vous épargnez tout au long de votre vie active, et une fois à la retraite, vous récupérez le capital accumulé. Vous avez le choix entre trois modes de sortie : en capital (en une seule fois ou de manière fractionnée), en rente viagère (un revenu régulier versé jusqu’à votre décès), ou une combinaison des deux. Cette flexibilité vous permet de piloter votre niveau de vie à la retraite selon vos besoins réels.
En plus de vous constituer une épargne, les sommes versées sur votre PER peuvent être déduites de votre revenu imposable*, dans la limite d’un plafond annuel.
Mais depuis le 1er janvier 2026, deux nouvelles règles sont entrées en vigueur.
Ce qui change en 2026 : les deux nouvelles règles
1. Fin de la déductibilité fiscale après 70 ans
Jusqu’au 31 décembre 2025, il n’existait aucune limite d’âge pour profiter de l’avantage fiscal du PER. Que vous ayez 55, 68 ou 80 ans, vos versements restaient déductibles de vos revenus.
Ce n’est plus le cas depuis le 1er janvier 2026.
Les versements effectués à partir de votre 70e anniversaire ne sont désormais plus déductibles du revenu imposable. En clair : si vous avez 70 ans ou plus, vous pouvez toujours alimenter votre PER, mais vous ne bénéficierez plus de la réduction d’impôt associée.
À retenir : Si vous avez moins de 70 ans, rien ne change pour vous. Si vous approchez de cet âge, il peut être judicieux d’anticiper vos versements avant votre anniversaire.
2. Les plafonds non utilisés sont reportables plus longtemps : 5 ans au lieu de 3
Bonne nouvelle pour les épargnants qui n’utilisent pas le maximum autorisé chaque année : le délai de report des plafonds non utilisés est allongé de 2 ans.
Comment fonctionne ce mécanisme de report ?
Chaque année, vous disposez d’un plafond de déduction fiscale pour vos versements sur un PER. Si vous ne l’utilisez pas en totalité, la partie non consommée ne disparaît pas : vous pouviez jusqu’ici la reporter sur les 3 années suivantes. Ce délai passe désormais à 5 ans.
Concrètement, cela signifie que si vous avez eu des revenus irréguliers, une période d’inactivité, ou simplement que vous n’avez pas épargné autant que souhaité, vous disposez maintenant d’une fenêtre plus longue pour rattraper votre retard fiscal.
À partir de quand s’applique ce nouveau délai ?
Cette mesure s’applique aux plafonds non utilisés à compter de l’année 2026. Les reliquats des années 2024 et 2025 restent soumis à l’ancienne règle des 3 ans (reportables respectivement jusqu’en 2027 et 2028).
Ce que vous devriez faire maintenant
Ces changements peuvent avoir un impact concret sur votre stratégie d’épargne retraite. Voici les bonnes questions à vous poser :
Avez-vous moins de 70 ans ? Pensez à optimiser vos versements avant cet âge pour profiter pleinement de la déductibilité.
N’avez-vous pas saturé votre plafond ces dernières années ? Vous pouvez désormais rattraper jusqu’à 5 ans de plafonds non consommés.
Souhaitez-vous transmettre votre patrimoine ? Le PER reste un outil de transmission intéressant, mais sa dimension fiscale à l’entrée est maintenant conditionnée à votre âge.
La loi de finances pour 2026 lance un tout nouveau dispositif immobilier : le dispositif Jeanbrun, aussi appelé « statut du bailleur privé » ou « Relance Logement ». Conçu pour encourager l’investissement dans les logements destinés à la location abordable, il offre un mécanisme d’amortissement fiscal inédit. Voici ce qu’il faut comprendre avant de vous lancer.
Pourquoi investir dans l’immobilier locatif avec le dispositif Jeanbrun ?
Investir dans la pierre reste l’une des stratégies patrimoniales les plus solides pour se constituer un revenu complémentaire, préparer sa retraite ou transmettre un capital à ses proches. Le dispositif Jeanbrun s’inscrit dans cette logique en y ajoutant une dimension sociale forte : en échange d’une location à loyer encadré, vous bénéficiez d’un avantage fiscal* sous forme d’amortissement de votre bien.
Le principe : vous achetez un logement neuf ou à rénover, vous le louez à un loyer « abordable » pendant au moins 9 ans, et en contrepartie, vous pouvez amortir jusqu’à 80 % de votre investissement sur votre revenu foncier. Plus votre tranche d’imposition est élevée, plus l’avantage fiscal augmente.
Quels biens sont éligibles au dispositif Jeanbrun ?
Tous les investissements immobiliers ne sont pas concernés. Pour bénéficier du statut de bailleur privé, votre acquisition doit respecter plusieurs conditions cumulatives.
Les critères liés au bien
Le bien doit être situé dans un immeuble collectif (les maisons individuelles sont exclues) ;
Il doit être acquis neuf, en VEFA (Vente en l’État Futur d’Achèvement) ou construit par le contribuable ;
Ou il s’agit d’un bien ancien pour lequel les travaux de réhabilitation représentent au moins 30 % du prix d’achat ;
Possibilité d’acquérir par l’intermédiaire d’une société à l’IR ;
Dispositif ouvert aux non-résidents
L’acquisition doit être réalisée entre le 21 février 2026 et le 31 décembre 2028.
Les conditions de location
Pour valider votre engagement de bailleur privé, vous devez respecter les règles suivantes :
le bien est affecté à la résidence principale du locataire ;
la location prend effet dans les 12 mois de la date d’achèvement du bien ;
l’engagement de location est de 9 ans minimum.
le logement est loué nu ;
le locataire n’appartient pas au foyer fiscal ni à un parent ou un allié jusqu’au deuxième degré inclus du contribuable
le loyer et les ressources du locataires sont plafonnés (selon la localisation et le type de location) :
location intermédiaire : plafonds Pinel
location sociale : plafonds Loc’avantages 2
location très sociale : plafonds Loc’avantages 3
Combien pouvez-vous amortir et pendant combien de temps ?
C’est le cœur du dispositif. L’amortissement est calculé sur 80 % du prix d’acquisition net de frais pour un bien neuf, et sur 80 % du prix d’acquisition + 100 % des travaux pour un bien ancien réhabilité. Les frais de notaire, droits de mutation et commissions d’intermédiaires sont exclus de la base de calcul.
Des taux d’amortissement selon le niveau de loyer pratiqué
Le taux annuel d’amortissement — et donc l’avantage fiscal — varie selon que vous optez pour une location intermédiaire, sociale ou très sociale :
Biens neufs
Biens anciens avec travaux
Taux d’amortissement
Location intermédiaire
3,5%/an dans la limite de 8 000 €/an
3%/an dans la limite de 8 000 €/an
Location sociale
4,5%/an dans la limite de 10 000 €/an
3,5%/an dans la limite de 10 000 €/an
Location très sociale
5,5%/an dans la limite de 12 000 €/an
4%/an dans la limite de 12 000 €/an
Durée maximale d’amortissement
Location intermédiaire
28 ans environ
33 ans environ
Location sociale
22 ans environ
28 ans environ
Location très sociale
18 ans environ
25 ans environ
Montant de l’investissement « cible » pour ne pas dépasser les plafonds
Location intermédiaire
285 K € environ
Fonction du ratio foncier/travaux
Location sociale
277 K € environ
Location très sociale
272 K € environ
Plus le loyer pratiqué est bas, plus le taux d’amortissement est élevé. Un choix à mettre en balance avec le rendement locatif attendu.
À noter : la période d’amortissement n’est pas limitée à la durée d’engagement de 9 ans. Votre bien peut continuer à être amorti tant qu’il génère des revenus locatifs imposables, dans la limite du plafond global de 80 % du prix d’acquisition.
Un avantage hors plafonnement des niches fiscales
C’est l’un des points forts du dispositif Jeanbrun : l’amortissement n’entre pas dans le calcul du plafonnement global des niches fiscales, fixé à 10 000 € par an pour la plupart des contribuables. Cela signifie que vous pouvez cumuler cet avantage avec d’autres dispositifs fiscaux sans craindre d’atteindre ce plafond.
En revanche, le dispositif n’est pas cumulable avec les réductions d’impôt Girardin, Malraux ou Monuments Historiques, ni avec la déduction des dépenses de travaux au titre des revenus fonciers classiques.
Un point de vigilance : la revente du bien
Avant d’investir, il est essentiel d’anticiper l’impact fiscal à la revente. Les amortissements que vous avez déduits viennent minorer votre prix d’acquisition, ce qui augmente mécaniquement la plus-value imposable au moment de la cession. Les abattements pour durée de détention s’appliquent ensuite normalement, mais cet effet doit être intégré dans votre stratégie patrimoniale globale.
Ce dispositif est-il fait pour vous ?
Le dispositif Jeanbrun s’adresse à des investisseurs souhaitant se constituer un patrimoine immobilier tout en contribuant à l’offre de logements abordables. Il est particulièrement intéressant pour les contribuables fortement imposés, qui bénéficieront d’un effet de levier fiscal maximal*.