Merci d’avoir joué le jeu ! Retrouvez ci-dessous, les résultats de notre Quiz sur le thème de la retraite et du Plan d’Epargne Retraite (PER) qui s’est déroulé en 3 parties.
La retraite est une tranche de vie importante. Elle se prépare bien en amont et pendant toute votre vie active. La retraite est souvent synonyme de beaux projets, d’un moment où l’on aura enfin le temps de s’occuper de soi et de se consacrer entièrement à certaines activités. C’est pour cela, qu’il est important de bien connaitre le système et de se préparer financièrement.
Les résultats
L’objectif de ce Quiz en 3 parties a été de tester vos connaissances et de vous permettre d’en apprendre davantage sur la retraite et plus spécifiquement le PER.
En cliquant sur les boutons, ci-dessous, vous trouverez les résultats et explications détaillées de nos experts pour chaque partie.
La retraite s’anticipe et se planifie dès que possible. Il existe de nombreuses solutions pour bien la préparer. Ces solutions dépendent de votre situation personnelle et de vos projets.
Pour tout complément d’information, nos conseillers sont à votre écoute du lundi au vendredi de 9h à 18h au 01 73 60 10 20.
Advenis Gestion Privée organise un Quiz sur le thème de la retraite.
Le concept est le suivant : le quiz sera diffusé en 3 parties composées chacune de 5 questions. Une occasion pour vous de devenir incollable sur ces thématiques !
L’objectif est de vous permettre de tester vos connaissances de manière ludique et de vous challenger sur le thème de la retraite & du PER à travers les réponses détaillées de nos experts.
Seul ou à plusieurs… À la maison, sur la route du travail ou en direction des vacances, amusez-vous en testant vos connaissances !
Le PER est un placement à très long terme. L’épargne-retraite constituée ne sera disponible qu’au moment de la phase de liquidation de l’adhésion ou selon les cas de déblocages exceptionnels prévus par la règlementation. Risque de perte en capital.
Dispositions fiscales en vigueur au 24/10/2022 susceptibles d’évolution et dépendant de votre situation personnelle.
Même si la France est l’un des pays les plus redistributifs, préparer sa retraite reste nécessaire pour aborder l’avenir sereinement. Cela demande de la planification, de l’engagement et de l’anticipation !
Comment choisir la solution d’épargne retraite la plus efficace ?
En complément des régimes de retraite obligatoires, vous pouvez épargner sur des dispositifs de retraite supplémentaire pour améliorer votre niveau de vie lorsque vous serez à la retraite.
Dans ce contexte, deux types de solutions existent :
L’épargne-retraite proposée dans le cadre de l’entreprise ;
L’épargne-retraite souscrite à titre individuel.
A fin décembre 2018, ces dispositifs d’épargne-retraite supplémentaire représentaient 237,532 milliards d’encours selon le dernier rapport de la Drees « La retraite et les retraités » de juin 2020.
Les déséquilibres actuels et prévisibles des systèmes de retraite par répartition, que ce soient la retraite de base ou la retraite complémentaire, ont favorisé le développement d’une épargne retraite supplémentaire par capitalisation.
C’est pourquoi, en 2019, la loi PACTE a bouleversé le paysage de l’épargne retraite en créant un nouveau dispositif : le PER. Il se décline en un produit individuel (le PER Individuel) et 2 produits d’entreprise (le PER Collectif et le PER Obligatoire). Le principe des plans d’épargne retraite est de bénéficier d’un avantage fiscal au versement en échange d’un blocage de l’épargne jusqu’à la retraite sauf cas de déblocage anticipé. En versant régulièrement sur son PER, un souscripteur va se constituer, en réalisant une économie d’impôts, un capital pour sa retraite dont il pourra bénéficier sous forme de rente ou de capital.
Passer de la vie active à la retraite entraîne souvent une baisse de revenus.
D’autres options existent :
Poursuivre une activité professionnelle
Travailler plus longtemps si vous n’êtes pas encore à la retraite ;
Reprendre une activité même si vous êtes déjà à la retraite.
Et/ou investir dans des solutions qui permettent de vous constituer une épargne :
L’assurance-vie : un placement financier qui vous permet d’épargner progressivement et à votre rythme par des versements réguliers ou non selon votre capacité d’épargne du moment ;
Le PEA (plan d’épargne en actions) : une solution d’épargne de long terme qui, entre autres avantages fiscaux, permet de se constituer une rente viagère exonérée d’impôt ;
L’immobilier :
devenir propriétaire de votre résidence principal vous permet de ne plus avoir de loyers à payer.
construire un patrimoine locatif diversifié : vous pouvez également investir dans de l’immobilier locatif (bien immobilier ou parts de SCPI) pour obtenir des ressources supplémentaires.
vendre son logement en viager : il s’agit de vendre son logement à une personne qui verse en échange une rente viagère au vendeur jusqu’à son décès imprévisible.
Il existe un très grand nombre de solutions et le choix entre ces différentes possibilités dépend de votre situation personnelle et de vos objectifs. Chaque option comporte des avantages et des inconvénients. Il convient d’en discuter avec un conseiller patrimonial.
Pour découvrir, l’ensemble des dispositifs existants et obtenir un conseil personnalisé, contactez-nous. Vous aurez ainsi les cartes en main pour comprendre comment préparer votre retraite au mieux, selon votre situation.
Pourquoi le PER est devenu le nouveau produit d’épargne retraite préféré des français ?
Réponse n°1: pour son attractivité fiscale
Les versements réalisés sur le PER sont déductibles des revenus imposables.
L’avantage fiscal retiré du PER n’entre pas dans le calcul du plafonnement des niches fiscales.
En cas de transmission du capital acquis aux bénéficiaires désignés, l’imposition IR et PS à la sortie est définitivement «purgée».
Réponse n°2: pour ses possibilités de transmission aux bénéficiaires
En cas de décès avant la clôture du PER ou avant sa transformation en rente, le capital atteint est versé aux personnes désignées dans la clause bénéficiaire.
En cas de sortie en capital fractionné: le capital restant est également versé aux bénéficiaires désignés.
Fiscalité de la transmission au conjoint : exonération totale
Fiscalité de la transmission aux autres bénéficiaires :
o Décès avant 70 ans : abattement de 152500 €/bénéficiaire, au-delà: taxation 20% puis31.25%
o Décès après 70 ans: droits de succession après abattement global 30.500 €
Réponse n°3: pour sa souplesse
Le PER est également plébiscité pour les choix de sorties multiples qu’il offre :
Des cas de sortie anticipés sont visés par la loi en cas d’accident de la vie ou d’acquisition de la résidence principale
Au départ à la retraite, le choix entre :
o Une sortie en rente
o Une sortie en capital unique ou fractionné
o Une sortie en rente et en capital
o Pas de sortie pour favoriser la transmission des capitaux aux bénéficiaires
Optimiser le disponible fiscal
Utiliser le disponible fiscal de son conjoint :
Les membres d’un couple marié ou lié par un Pacs, soumis à une imposition commune, peuvent déduire leurs versements sur leur PER dans une limite annuelle égale au total des montants déductibles pour chaque membre du couple. Cela permet à l’un des membres du couple dont les versements dépassent son plafond individuel de déduction de bénéficier d’une déduction supplémentaire dans la limite du plafond de déduction non utilisé par son conjoint ou partenaire de Pacs.
Attention: le disponible fiscal supplémentaire (15%) acquis aux indépendants (ex Madelin) ne peut être utilisé par le conjoint.
Utiliser le plafond non utilisé des 3 années précédentes :
L’imputation des cotisations versées au cours d’une année est opérée en priorité sur le plafond de déduction de l’année en cause puis, le cas échéant, sur les soldes non utilisés des plafonds de déduction des trois années précédentes, en commençant par le plus ancien. Soit une déduction simultanée totale maximale de 4 plafonds.
Calculer l’économie d’impôt
L’économie d’impôt retirée d’un versement sur un contrat d’épargne retraite est directement corrélée à la tranche marginale d’imposition, puisque ce sont les revenus soumis à la tranche d’imposition la plus élevée qui sont effacés en priorité. Ainsi plus le niveau d’imposition est élevé, plus l’avantage fiscal sera important. Cette économie fiscale ne rentre pas dans le calcul du plafonnement global des niches fiscales.
Exemples d’économie d’impôts
Un contribuable (1 part fiscale) percevant un salaire de 50 000 € et versant 4 000 €sur son PER en 2021
• Salaire déclaré : 50 000 € • Salaire net imposable (-10 %) : 45 000 € • Versement PER à déduire: 4 000 € • Revenu net global imposable : 41 000 € • Taux marginal d’imposition : 30% • Économie d’impôt : 1 200 € • Prix de revient: 2 800 €
Un contribuable (1 part fiscale) percevant un salaire de 100 000 € et versant 5 000 €sur son contrat d’épargne retraite en 2021
• Salaire déclaré : 100 000 € • Salaire net imposable (-10 %) : 90 000 € • Versement PER à déduire: 5 000 € • Revenu net global imposable : 85 000 € • Taux marginal d’imposition : 41% • Économie d’impôt : 2 050 € • Prix de revient: 2 950 €
Avertissements
Les avantages fiscaux sont susceptibles d’évoluer et dépendent de votre situation personnelle. Avant d’envisager le transfert d’un contrat existant vers le PER, il est recommandé de prendre en considération les conditions du contrat d’origine et de mesurer les éventuelles conséquences fiscales liées à votre situation personnelle.
Le PER est un placement à très long terme. L’épargne-retraite constituée ne sera disponible qu’au moment de la phase de liquidation de l’adhésion ou selon les cas de déblocages exceptionnels prévus par la réglementation.
Les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers
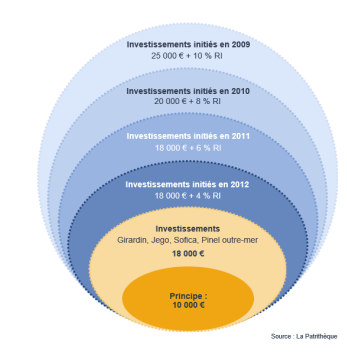
Le montant cumulé de certains avantages fiscaux ne peut pas excéder, par foyer fiscal et par an, une certaine somme. Depuis la création du plafonnement en 2009, ce montant a été modifié à plusieurs reprises
Compte tenu des modalités d’entrée en vigueur des plafonds successifs, les avantages fiscaux dont bénéficie un contribuable au titre d’une année d’imposition peuvent être soumis simultanément à différents plafonds, selon les années de réalisation des dépenses ouvrant droit à l’avantage fiscal en cause.
Si ces plafonds sont dépassés, l’excédent éventuel sera ajouté au montant de l’impôt dû.
Niches concernées par le plafonnement global
Les avantages fiscaux plafonnés sont limitativement énumérés par la loi :
Revenus fonciers
Uniquement pour les investissements réalisés en 2009 : Avantage procuré par les amortissements Robien et Borloo neuf
Réductions d’impôt
Pinel, Duflot, Scellier, Censi-Bouvard (loueurs en meublé non professionnels) – au titre des souscriptions au capital de SOFICA, – au titre des souscriptions en numéraire au capital de PME ou de certains fonds (FIP, FIP Corse, FIP OM, FCPI), – au titre des investissements réalisés outre-mer, – au titre des investissements dans l’immobilier de loisir, – au titre d’investissements forestiers, – au titre de la réhabilitation des résidences de tourisme, – au titre des investissements dans des résidences hôtelières à vocation sociale, – au titre de la souscription en numéraire au capital d’entreprises de presse.
Crédits d’impôt
– pour emploi d’un salarié à domicile, – pour dépenses d’équipement de l’habitation principale en faveur du développement durable (CIDD/CITE), – pour frais de garde des jeunes enfants, – pour primes d’assurance contre les loyers impayés, au titre d’investissements forestiers.
Niches exclues du plafonnement global :
Les avantages exclus du plafonnement sont en principe ceux liés :
A la situation personnelle du contribuable (application du quotient familial, déduction des pensions alimentaires, avantages liés à une situation de handicap ou de dépendance, etc.)
Ou à la poursuite d’un objectif d’intérêt général (mécénat, dons aux associations, etc.).
Quels investissements privilégier quand le plafond de 10 000 € est atteint ?
Lorsque ce plafond est atteint, il conviendra de privilégier les dispositifs qui ne sont pas concernés par le plafonnement, à savoir :
Les versements sur un Plan Epargne Retraite
Les investissements en déficit foncier et Monument historique
Les investissements en loi Malraux
Le régime LMNP car l’amortissement n’est pas considéré comme un avantage fiscal
Pour la deuxième année consécutive, la déclaration des revenus 2019 sera originale, en raison de la mise en place du prélèvement à la source et de l’annulation de l’impôt afférent aux revenus 2018.
Lorsqu’il a conçu le prélèvement à la source, le législateur n’a pas oublié d’imaginer des mesures « anti-optimisation de l’année blanche », notamment en matière d’épargne retraite. Pour anticiper d’éventuels reports de cotisations en 2018, il a ainsi été prévu de limiter la déductibilité des cotisations de l’année 2019 à la moyenne des cotisations acquittées en 2018 et 2019, dans certains cas de figure.
Comme les années précédentes, ces cotisations sont également soumises au plafond de déduction du revenu global. Ce plafond est indiqué sur la déclaration de revenus, sauf pour les primo cotisants en 2019.
Déduction au titre de l’épargne retraite
Chaque membre du foyer fiscal peut déduire du revenu net global les cotisations versées au titre de l’épargne retraite facultative. Un avantage fiscal non négligeable pour les contribuables fortement imposés !
Sont concernées les cotisations versées dans le cadre des plans d’épargne retraite populaire (PERP), des régimes de retraite complémentaire PREFON, COREM et CGOS, des plans d’épargne retraite d’entreprise (PERE) et des régimes de retraite supplémentaire obligatoires d’entreprise (« article 83 ») ainsi que les versements volontaires effectués depuis le 1er octobre 2019 sur les nouveaux plans d’épargne retraite (PER).
Des conditions à respecter
Heureusement, le plafonnement spécifique à l’année 2019 ne trouvera pas à s’appliquer dans tous les cas de figure ! Seuls les contribuables soupçonnés d’avoir voulu optimiser l’année blanche de 2018 seront pénalisés en 2019. De fait, la règle de la moyenne s’applique dès lors que deux conditions cumulatives sont remplies : le montant versé en 2018 est inférieur au montant versé en 2017 et au montant versé en 2019. Si vous êtes concerné, alors la déduction de vos cotisations 2019 sera malheureusement plafonnée à la moyenne de vos cotisations versées en 2018 et 2019.
En pratique, le contribuable n’a aucune démarche ou calcul particulier à réaliser. Il reporte l’intégralité des cotisations versées en 2019 dans les cases adéquates. L’administration effectuera elle-même les calculs si la limitation doit s’appliquer.
Dans les faits, ne sont pas concernées par la moyenne et seront intégralement déductibles, dans la limite du plafond de déduction :
Les cotisations versées en 2019 sur les nouveaux PER, une réelle aubaine qu’il fallait savoir saisir en 2019 !
Les cotisations versées en 2019 sur les contrats « Madelin »
Les cotisations versées en 2019 lorsque le contribuable n’avait rien versé en 2017 (primo cotisant en 2018 ou 2019)
Les cotisations versées en 2019 si elles sont inférieures ou égales à celles versées en 2018
Les cotisations versées en 2019 si celles de 2018 étaient au moins égales à celles de 2017
Illustration :
Cotisations 2017
Cotisations 2018
Cotisations 2019
Limitation ?
Déduction 2019
0 €
1 000 €
5 000 €
Non
5 000 €
5 000 €
1 000 €
1 000 €
Non
1 000 €
5 000 €
5 000 €
10 000 €
Non
10 000 €
5 000 €
0 €
5 000 €
Oui
2 500 €
5 000 €
1 000 €
5 000 €
Oui
3 000 €
Si ces règles transitoires paraissent bien compliquées, gageons qu’elles seront bientôt derrière nous et que la campagne de déclarations 2021 signera un « retour à la normale » !